
高雄顶楼加盖房子可以买吗?直接说结论:可以买,但必须把“违建风险”和“使用权益”这两件事彻底搞清楚再签约。顶楼加盖在南部相当普遍,但“普遍”不等于“安全”,买卖双方对违建认知的落差,往往就是后续纠纷的引爆点。
买顶楼加盖前,先分清“既存违建”与“新违建”
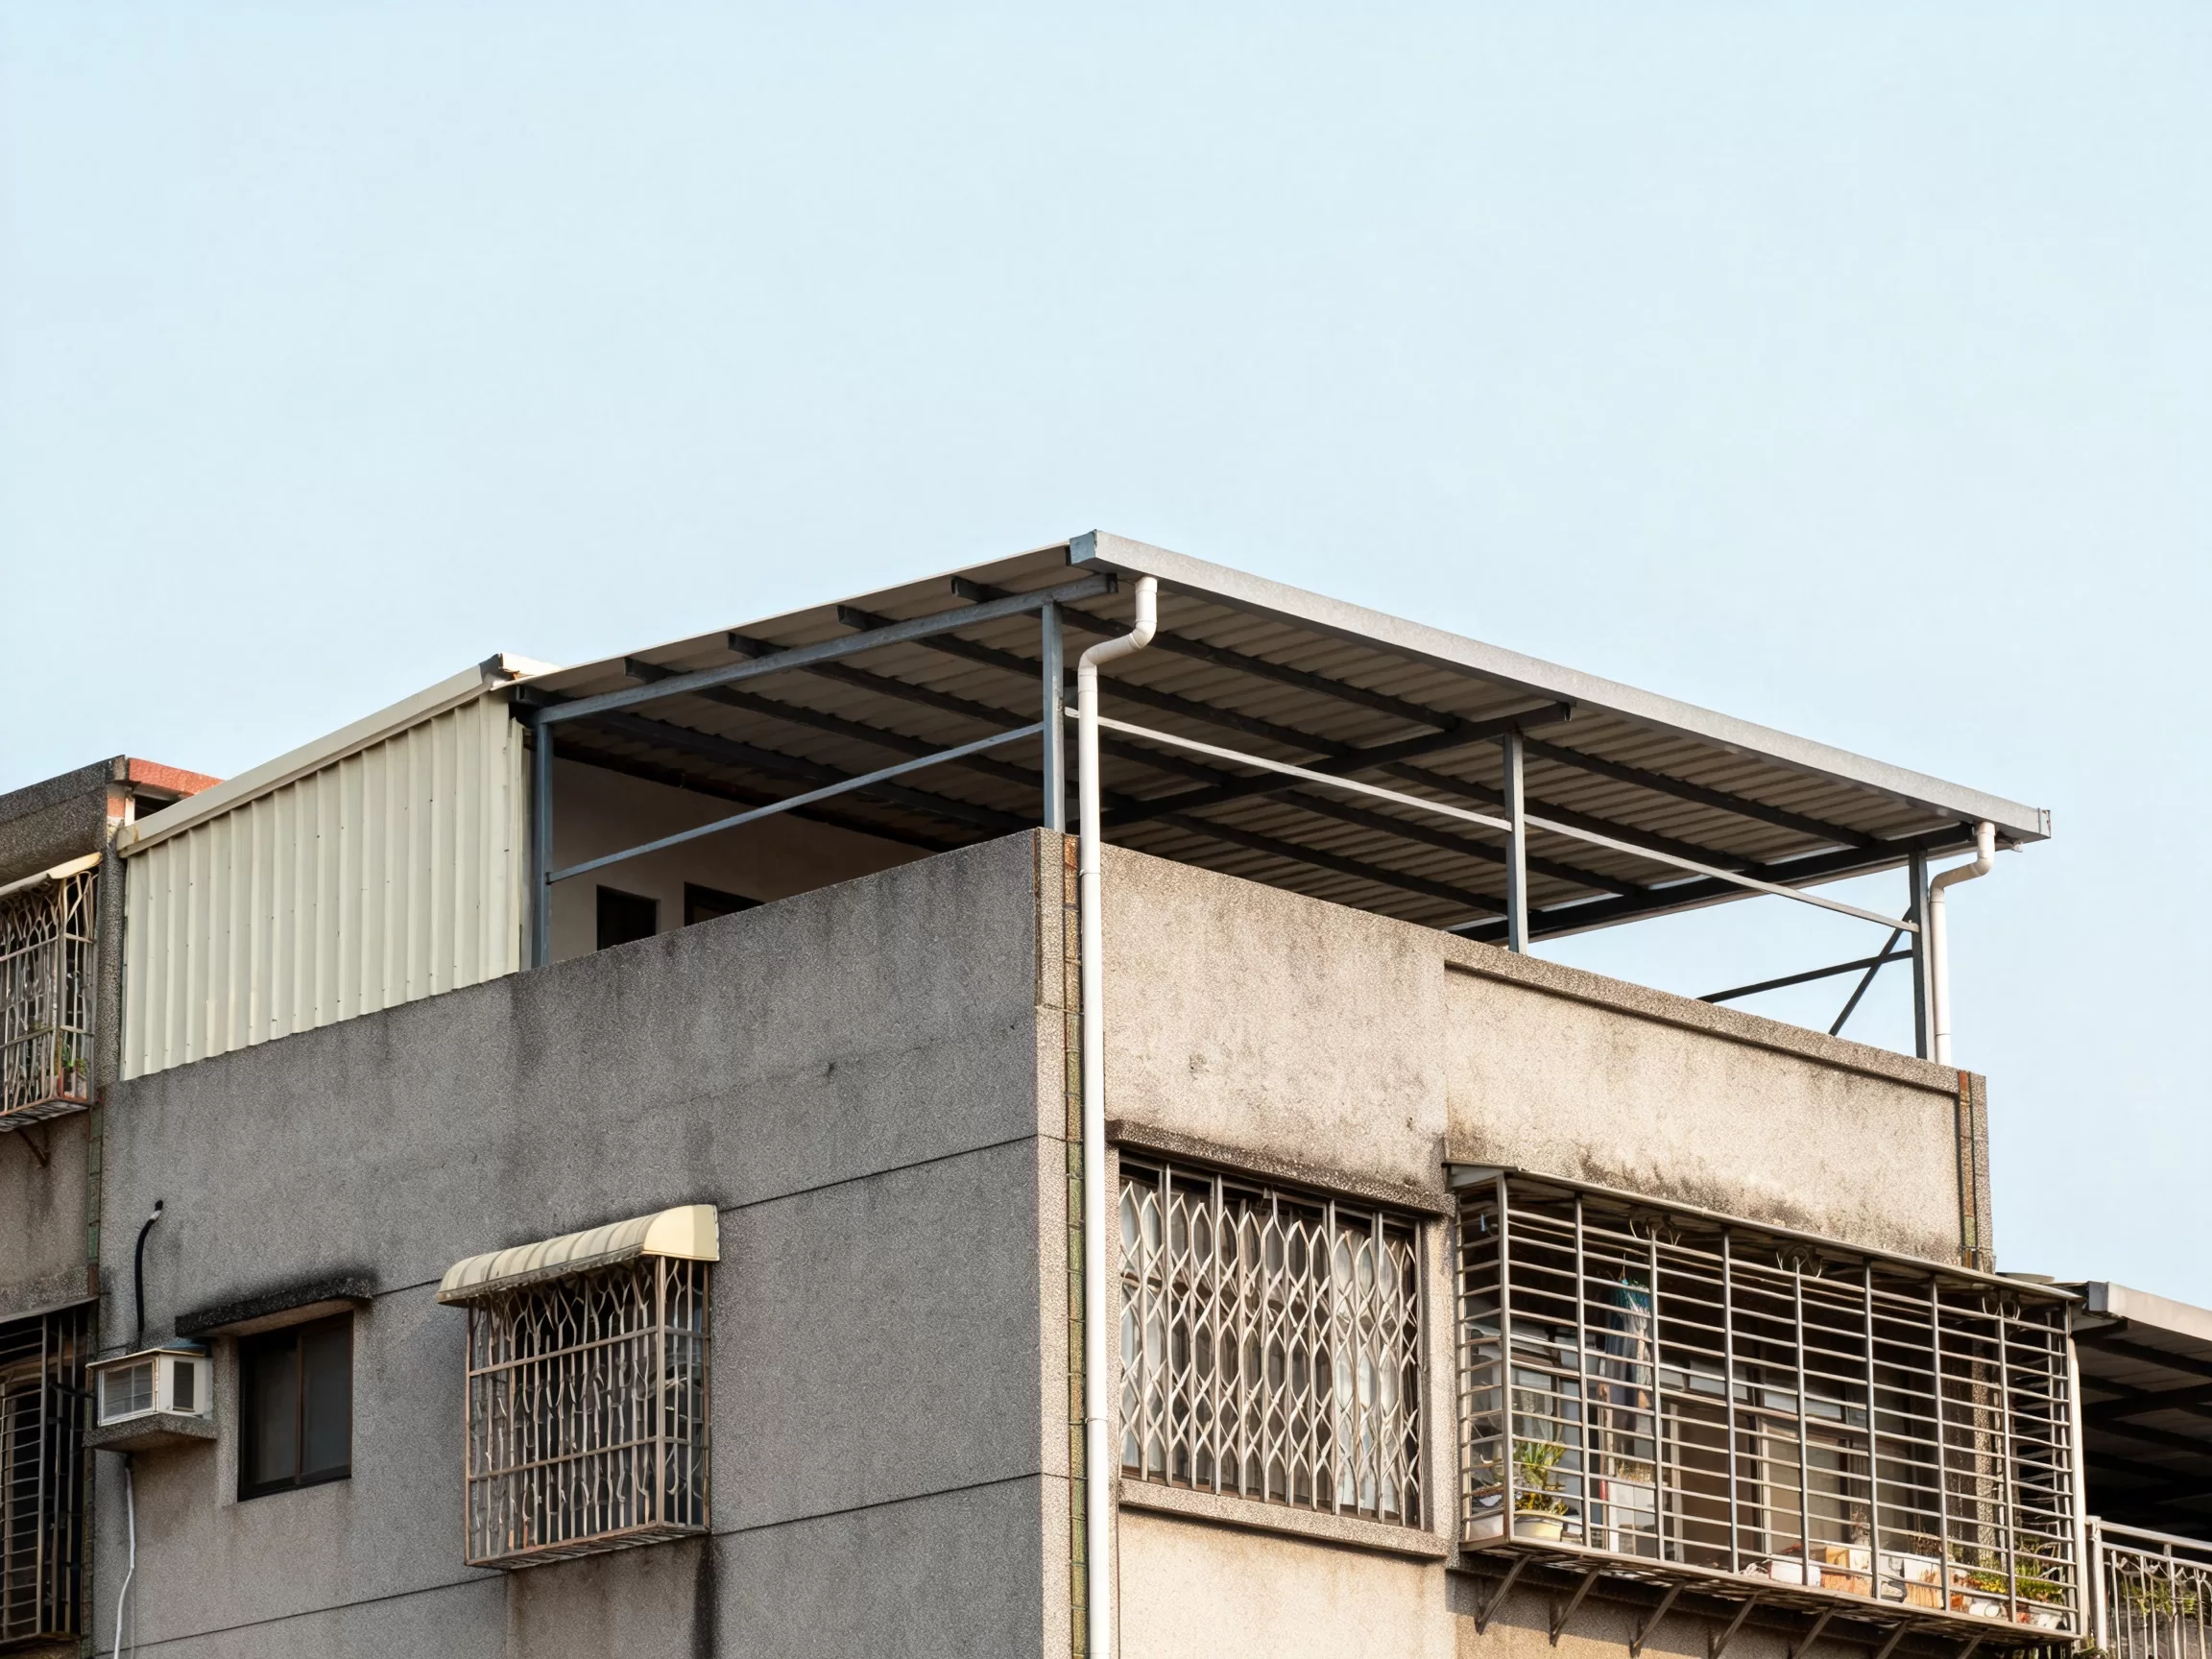
高雄的顶楼加盖,绝大多数属于无产权的“增建”,在法律上统称为“违章建筑”。但违章建筑内部还有细分,处理方式天差地远。你在看房时,第一件事不是问价格,而是问这户加盖的“出生日期”。
既存违建:时间换空间,列管但不一定拆
在2010年(部分区域为2015年)之前的既有违章建筑,高雄市政府工务局通常会“拍照列管”,列为“既存违建”。这类违建在没有主动危害公共安全、阻碍消防通道、或被第三方检举导致大型拆除专案的情况下,多数时候是“列管不拆除”。
但“列管”不等于“合法”,它只是排在拆除队列的后面。房产登记上,你买到的永远只有“主建物”那层楼,顶楼加盖的部分,在法律上完全没有“所有权”,只有“使用权”。
新违建:随报随拆,风险极高
如果是2010年之后才盖的“新违建”,根据高雄市工务局的现行政策,属于“即报即拆”的对象。这类物件在交易时,银行鉴价会极度保守,甚至拒绝贷款。业界普遍共识是,新违建的顶加盖房,自住都伴随极高的拆除风险,更别说投资了。
顶楼加盖的使用权益陷阱:你买的不是产权,是“默契”
很多买方误解,以为买了顶楼户,顶楼加盖的空间就“理所当然”是自己的。这是一个危险的错觉。
产权登记与公设持分的脱钩
正常顶楼户的产权包含主建物、附属建物(阳台)和公设持分。但顶楼加盖的“铁皮屋”或“砖造屋”,完全不在产权登记范围内。如果这栋公寓没有管理委员会,也没有分管协议,那么顶楼空间在法律上是属于“全体住户共有”的。
你花钱买的,其实是前手屋主与楼下邻居之间几十年来形成的一种“默示分管契约”。这种默契非常脆弱,一旦楼下住户换人或发生纠纷,对方主张拆屋还地,你的使用权就岌岌可危。
漏水责任与结构安全的灰色地带
漏水是顶楼加盖最常见的纠纷。如果是加盖部分导致的漏水,损伤到楼下住户的天花板,赔偿责任在谁?
行业内专家指出,若加盖部分为违建,且无独立权状,多数调解案例会倾向要求使用权人(也就是你)负责修缮。若漏水点发生在原建筑物结构体(如顶板裂缝),则需动用公寓大厦管理基金,但顶楼住户往往因“受惠于加盖”而需负担较高比例的自付额。
高雄顶楼加盖房的贷款与鉴价:银行比你更怕违建
这是买这类房子最需要捏把冷汗的环节。你以为捡到便宜,银行却可能泼你一盆冷水。
鉴价只看“合法面积”
银行鉴价人员到现场勘查,会明确区分“主建物”与“加建面积”。贷款成数与利率计算,一律以合法登记面积为准。举例来说,权状40坪加顶加盖15坪,银行鉴价可能只算40坪的行情,且因顶楼违建存在,放款成数会额外调降0.5至1成。
买顶楼加盖房贷款的条件与限制
如果你想买的是这类型物件,请做好以下心理准备:
- 核贷成数通常仅有5至6成,且利率会加码0.2至0.5个百分点。
- 部分银行对“新违建”直接拒贷,无论你收入多高。
- 若需搭配装修贷款,银行会要求提供“合法室内装修许可”,而加盖部分根本无法取得此许可,所以装潢费用需全额自备现金。
价格对比与议价空间
顶楼加盖房的单价通常比同栋楼下正常户型便宜2至3成,但这是“风险折价”。议价时,你应该以下列方式计算合理成本:(权状面积×楼下行情单价)×0.8,超过这个数字,还不如去买正常户。因为未来转手时,下一手买家同样会面临贷款困难,你的买方客群会非常狭窄。
买卖流程中的“防汛”策略:从看屋到签约的实操细节
既然决定要碰这个烫手山芋,就要用SOP来降低风险。以下是看屋与议价阶段的关键动作。
第一关:调阅“建物测量成果图”与“拆除记录”
不要只听屋主说“住了二十年都没事”。去高雄市政府工务局的“违章建筑查询系统”或调阅謄本,确认这间加盖有没有被列过“违章建筑查报单”。若查无记录,不代表安全,只代表还没被查;若查有记录,且属于“新违建”,请直接放弃。
第二关:实测顶楼平台的“公共逃生空间”
安全的顶加盖必须保留至少1.2米以上的净宽作为逃生通道,且不可封锁通往楼梯间的门。如果原屋主把顶楼加盖做成独立套房,并把逃生梯口封死,这种物件按建筑法规是严重违规,一旦发生火警,法律责任重大。
第三关:住址门牌与水电费分户的合法性
很多顶加盖会私接水电,甚至有自己的独立门牌。签约前,请向台电与自来水公司查询该地址是否为“违章接电”或“临时用电”。若是临时用电,在违规使用情况下,电力公司依法可终止供电。且这类型的“独立套房”出租行情虽好,但若涉及“顶加隔间出租”,在租赁专法下属于违规使用,租客出事,房东刑责加重。
Q&A:关于高雄顶楼加盖房的常见疑问
顶楼加盖的房子能买吗?以后会被拆除吗?
能买,但你买的是“高风险使用权”。拆除风险取决于“既存”或“新建”。既存违建平时没事,但若遇到政府专案(如消防安检、地震后建筑安检),或被邻居恶意检举,仍可能被排入拆除排程。新违建则随时可能被拆除,且无法申请缓拆。
买顶楼加盖房贷款成数很低,如何补足资金缺口?
实务操作上,多数买方会拆分为“房贷”与“信贷”两部分。但这会让月付额大幅提高。另一种做法是要求屋主“实拿价”降低,相当于把银行不愿贷的差额,转嫁给卖方价格吸收。若屋主坚持高价,你就坚持不买,因为这类物件流动性极差,卖方往往比买方更急着出手。
顶楼加盖的铁皮屋夏天会不会很热?漏水的机率多大?
铁皮屋的隔热效果极差,高雄夏季日照强烈,若不额外做“隔热砖”或“PU发泡”工程,室内温度轻易突破35度。漏水方面,行业共识是,铁皮屋的防水年限约5至8年,施工不良的甚至1年内就漏。购买前务必询问前手最后一次施作“屋顶防水层”的年份,并要求在买卖契约中加注“若有漏水瑕疵,卖方需负半年至一年的保固责任”,这是保护自己最实用的一招。
最终建议很直接:如果你预算极度有限,且能接受“自备款三成以上”与“未来可能拆屋还地”的最坏打算,高雄顶楼加盖房确实是用空间换预算的选项。但若你是首购族或需要高杠杆贷款,请远离这类物件,选择有完整权状的大楼或公寓顶楼(非加盖),才是长治久安之道。